Dyqani juaj online është gati. Produktet kanë fotografi, porositë regjistrohen dhe korrieri bën dërgesat. Klientët, megjithatë, paguajnë vetëm në dorëzim ose me transfertë bankare. Për të shtuar Visa dhe Mastercard, duhet të zgjidhni ofruesin, të merrni miratimin e biznesit dhe të lidhni sistemin e porosive me shërbimin e pagesave.
Për një biznes shqiptar, BKT, Raiffeisen, Credins dhe POK Business janë alternativa që meritojnë shqyrtim. Për ofruesit ndërkombëtarë duhet kontrolluar fillimisht nëse pranojnë kompani të regjistruara në Shqipëri. Një llogari pagese, një plugin ose një faqe në shqip nuk e provon këtë.
Edhe komisionet kërkojnë kujdes. Tarifa për transaksion mund të shoqërohet me mirëmbajtje, konvertim valutor, kosto mosmarrëveshjesh ose fonde të mbajtura përkohësisht rezervë. Krahasimi bëhet i dobishëm kur secili ofrues ju jep kushtet për të njëjtin aktivitet, volum dhe monedhë.
Ky udhëzues krahason kostot, kushtet e aktivizimit dhe integrimin teknik të pagesave online me kartë në Shqipëri. Tarifat përfundimtare dhe shërbimet e përfshira përcaktohen në marrëveshjen me bankën ose ofruesin.
Çfarë është një Virtual POS dhe si funksionon?
POS-i fizik lexon kartën ose portofolin digjital në pikën e shitjes. Virtual POS mundëson pranimin e pagesave me kartë në faqen ose aplikacionin tuaj.
Termat që do të hasni gjatë aplikimit kanë role të ndryshme:
| Termi | Çfarë nënkupton |
|---|---|
| Virtual POS / e-commerce acquiring | Shërbimi që i mundëson biznesit pranimin e pagesave online me kartë. |
| Payment gateway | Sistemi teknik që përcjell kërkesat dhe përgjigjet e pagesës. |
| Hosted checkout | Faqja e pagesës e administruar nga ofruesi, ku klienti plotëson të dhënat e kartës. |
| Pay by Link | Lidhje për pagesë, e krijuar për një blerje ose kërkesë pagese. |
| Pagesë llogari më llogari | Pagesë nga llogaria bankare e klientit, përmes një mekanizmi që nuk përdor domosdoshmërisht rrjetin e kartave. |
Në një pagesë tipike, kërkesa ndjek këtë rrugë:
Klienti → checkout → gateway → institucioni pranues
                                  ↕
                           rrjeti Visa/Mastercard
                                  ↕
                         banka që ka lëshuar kartën
Përgjigjja kthehet drejt dyqanit. Më pas kryhen proceset financiare që çojnë te kalimi i fondeve në llogarinë e biznesit.
Autorizimi tregon se banka lëshuese e ka miratuar pagesën dhe zakonisht ka rezervuar shumën. Capture konfirmon paraqitjen e saj për përpunim financiar. Settlement është shlyerja e fondeve sipas marrëveshjes me ofruesin. Këto mund të ndodhin në momente të ndryshme.
Rimbursimi është kthim pagese nga tregtari. Chargeback është kundërshtim i pagesës përmes bankës së kartëmbajtësit, me procedurë dhe afate të veçanta.
Si të merrni një Virtual POS në Shqipëri
Procesi ndryshon sipas institucionit dhe aktivitetit. Përgatituni për këto hapa, duke kërkuar listën përfundimtare të dokumenteve nga ofruesi:
- Konfirmoni pranueshmërinë e biznesit. Përshkruani çfarë shisni, kujt i shisni dhe sa kohë kalon nga pagesa te dorëzimi.
- Hapni llogarinë e kërkuar. Sqaroni ku do të mbërrijnë fondet dhe në cilat monedha.
- Përgatitni një faqe funksionale. Produktet, çmimet, shporta dhe kontaktet duhet të jenë të kontrollueshme.
- Plotësoni informacionin për blerësin. Përfshini kushtet e blerjes, privatësinë, dorëzimin, anulimet dhe rimbursimet.
- Merrni ofertën tregtare. Kërkoni komisionet dhe kushtet me shkrim, të lidhura me produktin konkret.
- Dorëzoni dokumentacionin. Mund të kërkohen NIPT/NUIS, ekstrakt QKB, dokumente themelimi, identifikim i administratorit dhe të dhëna të pronarëve.
- Kaloni vlerësimin e aktivitetit dhe faqes. Ofruesi mund të kërkojë sqarime ose ndryshime.
- Integroni dhe testoni. Përdorni mjedisin e provave, të quajtur sandbox, dhe kredencialet përkatëse.
- Përfundoni kontratën dhe aktivizimin. Kaloni në prodhim vetëm pasi të jenë plotësuar kërkesat e institucionit.
Kjo është një listë përgatitore, jo procedurë identike për çdo bankë. Për shembull, BKT publikon dokumentet bazë, kërkesën për llogari dhe kontrollin e faqes, ndërsa Credins kërkon regjistrim biznesi, NUIS/NIPT dhe llogari aktive biznesi në bankë.
Mos caktoni datën e nisjes së shitjeve mbi një afat miratimi të hamendësuar. Kërkoni veçmas afatin për shqyrtimin tregtar, dokumentacionin dhe testimin teknik.
Krahasimi i bankave dhe payment gateways në Shqipëri
Krahasoni komisionin për transaksion bashkë me aktivizimin dhe mirëmbajtjen. Nëse një tarifë nuk jepet në tabelë, kërkojeni në propozimin tregtar përpara se të llogaritni koston totale.
Disponueshmëria dhe kostot
| Ofruesi | Për SHPK shqiptare | Aktivizimi | Tarifa periodike | Komisioni për transaksion |
|---|---|---|---|---|
| BKT Virtual POS | Aplikim dhe miratim | 170 € një herë | 110 €/vit | Kërkoni ofertë |
| Raiffeisen e-commerce | Aplikim dhe miratim | 9.500 ALL për ID | 2.000 ALL/muaj për ID | 3,5% |
| Credins e-commerce | Aplikim dhe miratim | 23.000 ALL ose 200 € | Formulë mujore për terminal; shihni më poshtë | Në ALL: 2,2%, 2,5% ose 3,5% + 25 ALL, sipas kartës |
| POK Business / RPay | Aplikim dhe miratim | Kërkoni ofertë | Kërkoni ofertë | 2,5% + 20 ALL për pagesat në lekë |
| Paysera, pranimi i kartave | Biznes i regjistruar në BE | 0 € | Sipas llogarisë dhe shërbimit | Tarifim sipas kartës dhe volumit |
| Stripe Payments | Shqipëria nuk figuron si vend i mbështetur | Nuk zbatohet për SHPK vetëm shqiptare | Nuk zbatohet | Nuk zbatohet |
Burimet: BKT, Raiffeisen, Credins, POK, tarifat Paysera, pranueshmëria Paysera dhe vendet e mbështetura nga Stripe.
Shikoni edhe tarifarin e biznesit të Credins.
Integrimi dhe kufizimet
| Ofruesi | Rruga teknike për t’u vlerësuar | Çfarë duhet sqaruar |
|---|---|---|
| BKT | Manual integrimi dhe llogari testimi | Modeli i integrimit për platformën tuaj |
| UPC eCommerce | Gateway, API dhe module sipas dokumentacionit UPC | Funksionet e aktivizuara nga banka për kontratën tuaj |
| RaiAccept | API ose plugin, me prova në sandbox | Plugin-i konkret, versionet dhe dokumentacioni aktual |
| Credins | Integrim me mbështetjen teknike të bankës | API, plugin-et dhe njoftimet për statusin |
| POK | Checkout, API/SDK; funksione marketplace të prezantuara publikisht | Kushtet e aktivizimit dhe modeli për shitës të shumtë |
| Paysera | Integrim sipas produktit të miratuar | Pranueshmëria përpara zhvillimit |
| Stripe | Nuk është rrugë direkte për subjekt vetëm shqiptar | Kërkon subjekt të pranueshëm në juridiksion të mbështetur |
Dokumentacioni UPC përshkruan API, module dhe testim. POK publikon checkout, API/SDK dhe ndarje pagesash për marketplace. Për RaiAccept, kërkoni nga banka konfirmimin e dokumentacionit dhe paketës së integrimit përpara implementimit.
BKT Virtual POS
BKT publikon 170 € për implementimin dhe 110 € mirëmbajtje vjetore pas aktivizimit. Komisioni për çdo pagesë nuk jepet në faqen e produktit.
Shërbimi paraqitet për Visa/Mastercard, pagesa në ALL dhe EUR dhe 3D Secure. Banka jep manual integrimi dhe llogari testimi. Këto të dhëna dokumentohen te BKT Virtual POS.
Për buxhetin tuaj, kërkoni edhe MDR-në, tarifat e rimbursimit, konvertimin valutor dhe afatin e kalimit të fondeve. Kostot fikse të publikuara janë vetëm një pjesë e ofertës.
Raiffeisen: RaiAccept dhe UPC eCommerce
Kërkoni që propozimi i bankës të emërtojë platformën që do të përdorni. UPC eCommerce dhe RaiAccept duhen vlerësuar si dy rrugë teknike më vete.
UPC e-Commerce Connect dokumenton integrimin me faqe pagese, API ose module, testimin dhe marrëveshjen me bankën pranuese. Funksionet e dokumentuara nga UPC nuk provojnë se çdo funksion aktivizohet automatikisht për çdo tregtar shqiptar. Dokumentacioni UPC.
Për RaiAccept, kërkoni akses në sandbox dhe udhëzimin për API ose plugin-in përkatës. Kredencialet e provave nuk përbëjnë aktivizim për pagesa reale; për këtë nevojitet marrëveshja me bankën.
Raiffeisen publikon mbështetje për Apple Pay dhe Google Pay përmes ofertës së saj e-commerce dhe RaiAccept. Faqja përmend gjithashtu 3D Secure, pagesa të rinovueshme me kërkesë dhe pagesa me link. Pyesni cilat vlejnë për platformën dhe kontratën tuaj. Shërbimi POS dhe e-commerce i Raiffeisen.
Komisionet dhe tarifat Raiffeisen
Komisioni për pagesat me Visa dhe Mastercard është 3,5% e vlerës së transaksionit, për kartat e Raiffeisen Bank Albania dhe të bankave të tjera.
| Tarifa | Shuma | Kur aplikohet |
|---|---|---|
| Regjistrim për ID | 9.500 ALL | Një herë, në regjistrim |
| Mirëmbajtje për ID | 2.000 ALL | Çdo muaj |
| Mospërdorim për ID | 4.500 ALL | Muaj pa transaksione; nuk aplikohet nëse kryhet të paktën një transaksion |
| Përpunim chargeback-u | 700 ALL | Për veprim; përjashtohen rimbursimet standarde |
| Raport mujor i transaksioneve | Pa pagesë | Mujor |
| Raport transaksionesh sipas kërkesës | 700 ALL | Sipas kërkesës |
Për një aktivitet sezonal, përfshini në buxhet edhe muajt pa shitje. Për pagesa në valuta të ndryshme, kontrolloni kostot e konvertimit dhe monedhën e llogarisë ku kalojnë fondet.
Promocioni për POS/RaiPOS në dyqane fizike nuk duhet përdorur si tarifar për e-commerce.
Credins Virtual POS
Credins ofron Virtual POS dhe mbështetje teknike për lidhjen me dyqanin. Faqja e produktit përmend ndjekjen e transaksioneve përmes Credins Online dhe kërkon dokument regjistrimi, NUIS/NIPT dhe llogari aktive biznesi në bankë. Credins e-commerce.
Komisionet dhe tarifat Credins
Për pagesat në lekë, komisioni ndryshon sipas bankës që ka lëshuar kartën:
| Karta | Komisioni për transaksion në ALL |
|---|---|
| Credins Bank (P1) | 2,2% + 25 ALL |
| Bankë tjetër vendase (P2) | 2,5% + 25 ALL |
| Bankë e huaj (P3) | 3,5% + 25 ALL |
| Tarifa | Shuma |
|---|---|
| Regjistrim, një herë | 23.000 ALL ose 200 € |
| Asistencë teknike | Pa pagesë |
| Mirëmbajtje mujore, terminal vetëm ALL | Max (3500-[P1+P2+P3]) lekë |
| Mirëmbajtje mujore, terminal vetëm EUR | Max (30-[P1+P2+P3]) euro |
| Reklamim i pagesave | 1.400 ALL / 10 € |
| Raport mujor transaksionesh | Pa pagesë |
| Raport sipas kërkesave specifike | 700 ALL / 5 € |
| Prishje kontrate | 1.400 ALL |
Mirëmbajtja mujore lidhet me komisionet P1, P2 dhe P3. Kërkoni një përllogaritje për volumin tuaj mujor, bashkë me tarifat për pagesat në euro.
Shërbimi parashikon mbi gjashtë muaj marrëdhënie me bankën. Për volume të larta ofrohen kushte preferenciale. Sipas vlerësimit të klientit, afati i disponueshmërisë së fondeve mund të jetë nga 5 deri në 120 ditë, prandaj ky kusht ka rëndësi për likuiditetin e biznesit.
Burimi: tarifari i biznesit i Credins, seksioni E-commerce, 2024. Për kontratën tuaj, merrni nga banka tarifat dhe afatin e kalimit të fondeve që do të zbatohen.
Përpara zhvillimit, kërkoni paketën teknike për autentikimin, krijimin e pagesës, konfirmimin e statusit, testimin dhe rimbursimet.
POK Business / RPay
POK Business është oferta për biznese e lidhur me RPay. Faqja publike e pranimit të pagesave prezanton Visa/Mastercard dhe pagesa nga përdoruesit POK, checkout të gatshëm, API/SDK, raportim dhe ndarje pagesash për marketplace. POK për pranim pagesash.
Dokumentacioni POK paraqet rrugë integrimi për JavaScript, React dhe PHP. Disponueshmëria e SDK-së duhet kontrolluar bashkë me versionin, modelin e sigurisë dhe statusin e funksionit që kërkoni.
POK publikon edhe Pay by Link. Ky opsion mund të vlejë për rezervime ose kërkesa individuale pagese, kur nuk nevojitet shportë e plotë.
Komisionet POK Business
Për Payment Gateway dhe Pay by Link, komisioni për pagesat në lekë është 2,5% e vlerës + 20 ALL për transaksion.
Përllogaritni veçmas aktivizimin, mirëmbajtjen, rimbursimet, chargeback-et, FX dhe transfertat drejt llogarisë bankare, sipas shërbimeve që zgjidhni. Për pagesat në euro, kërkoni tarifën në monedhën përkatëse.
Disponueshmëria e fondeve në llogarinë e ofruesit mund të ndryshojë nga mbërritja e tyre në bankën tuaj. Krahasoni të dy afatet, sidomos nëse paguani furnitorë ose partnerë menjëherë pas shitjes.
Stripe në Shqipëri: a funksionon në 2026?
Më 17 tetor 2026, Shqipëria nuk figuron në listën zyrtare të vendeve të mbështetura nga Stripe Payments. Një kompani e regjistruar vetëm në Shqipëri nuk duhet ta planifikojë Stripe si llogari standarde vendase për pranimin e pagesave.
Krijimi i një kompanie në një vend të mbështetur është vendim biznesi më vete. Ai sjell kërkesa për regjistrim, bankë, tatime dhe verifikim. Nuk garanton miratim nga procesori dhe nuk zgjidhet thjesht duke ndryshuar adresën në formular.
Paysera dhe alternativa të tjera ndërkombëtare
Paysera publikon tarifa për kartat, por kushtet e pranimit të tyre e kufizojnë shërbimin te bizneset e regjistruara në BE. Prania e Paysera në Shqipëri nuk e heq këtë kufizim të produktit.
Tarifari standard jep 1,45% deri në 1,25% për karta jo biznesi të lëshuara në BE dhe 2,90% deri në 2,50% për karta jo biznesi jashtë BE-së, sipas volumit, me minimum 0,15 €. Kartat e biznesit kanë kolona të veçanta. Publikohen edhe 30 € për përpunim chargeback-u dhe kushte rezervimi fondesh. Tarifat e Paysera.
PayPal dhe 2Checkout/Verifone duhen kontrolluar sipas produktit, aktivitetit dhe mundësisë së marrjes e tërheqjes së pagesave. Mbulimi i blerësve në një shtet nuk provon pranimin e shitësve të atij shteti.
Për SaaS dhe produkte digjitale mund të shqyrtohet një merchant of record, si Paddle. Në këtë model, ofruesi merr rolin e shitësit ndaj klientit për transaksionin përkatës. Pranueshmëria e kompanisë suaj dhe detyrimet e mbetura tatimore duhen vlerësuar veçmas.
Sa kushton realisht pranimi i pagesave online?
MDR-ja është përqindja e vlerës së pagesës që i mbahet biznesit. Krahas saj mund të ketë tarifë fikse për transaksion dhe kosto të tjera.
Për planifikim përdorni:
Kostoja = qarkullimi × MDR
        + numri i pagesave × tarifa fikse
        + tarifat periodike
        + FX, rimbursime, chargeback dhe shpenzime të tjera
Nëse tarifat ndryshojnë sipas kartës, llogaritini kategoritë veçmas. Rezerva e kthyeshme nuk është domosdoshmërisht shpenzim, por ul fondet që mund të përdorni.
Shembulli 1: kostot fikse, me MDR ende të panjohur
Duke përdorur tarifat publike të BKT, supozoni 24.000 € pagesa gjatë vitit të parë dhe një tarifë të plotë vjetore mirëmbajtjeje:
Kostot fikse: 170 € + 110 € = 280 €

Kostoja e pjesshme e vitit të parë:
280 € + 24.000 € × r
r është MDR-ja që duhet të merrni nga banka, e shprehur si numër dhjetor. Formula nuk përfshin tarifa të tjera të mundshme. Nuk mund të nxirret total përfundimtar pa ofertën.
Shembulli 2: ndikimi i tarifës fikse
Supozim vetëm mësimor, i palidhur me tarifarin e ndonjë ofruesi: 1,8% + 0,30 € për pagesë.
| Vlera e pagesës | Përqindja | Tarifa fikse | Kostoja | Norma efektive |
|---|---|---|---|---|
| 8 € | 0,144 € | 0,30 € | 0,444 € | 5,55% |
| 80 € | 1,44 € | 0,30 € | 1,74 € | 2,175% |
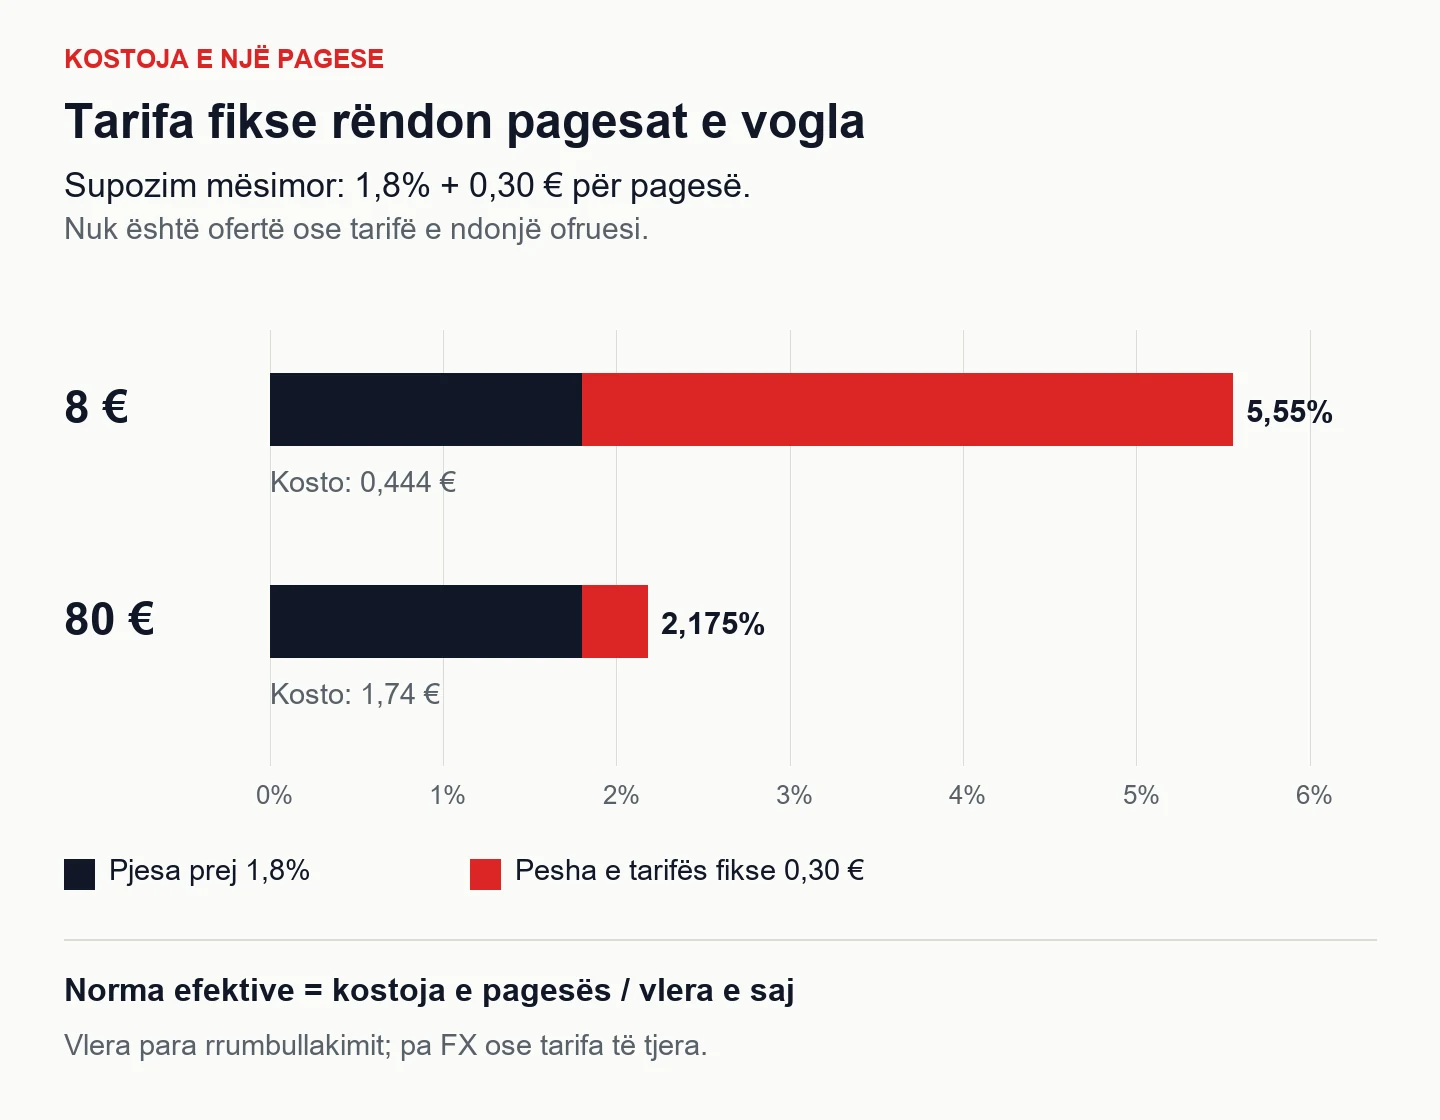
Vlerat janë para rrumbullakimit kontraktual. Norma efektive llogaritet duke pjesëtuar koston me shumën e pagesës.
Kërkoni gjithashtu trajtimin e kartave të huaja, kursin valutor, tarifat e refund-it, mosmarrëveshjet, mospërdorimin dhe rezervat. Mbajeni veç koston e procesimit nga kostoja e ndërtimit të dyqanit, e trajtuar te sa kushton një dyqan online në Shqipëri.
Shembulli 3: kostoja mujore me Raiffeisen
Supozoni 100 pagesa të suksesshme nga 10.000 ALL, gjithsej 1.000.000 ALL në një muaj, për një ID:
Komisioni: 1.000.000 ALL × 3,5% = 35.000 ALL
Mirëmbajtja mujore:                 2.000 ALL
Nëntotali për muajin:              37.000 ALL
Regjistrimi, vetëm herën e parë:     9.500 ALL
Nëntotali në muajin e parë:        46.500 ALL
Përllogaritja përfshin komisionin, mirëmbajtjen dhe regjistrimin. Shtoni FX, chargeback, raporte me pagesë dhe shpenzime të tjera sipas përdorimit. Tarifa e mospërdorimit nuk hyn në këtë shembull sepse ka transaksione gjatë muajit.
Si funksionon teknikisht integrimi me API?
Një integrim i qëndrueshëm lidh gjendjen e porosisë me provën e pagesës në server.
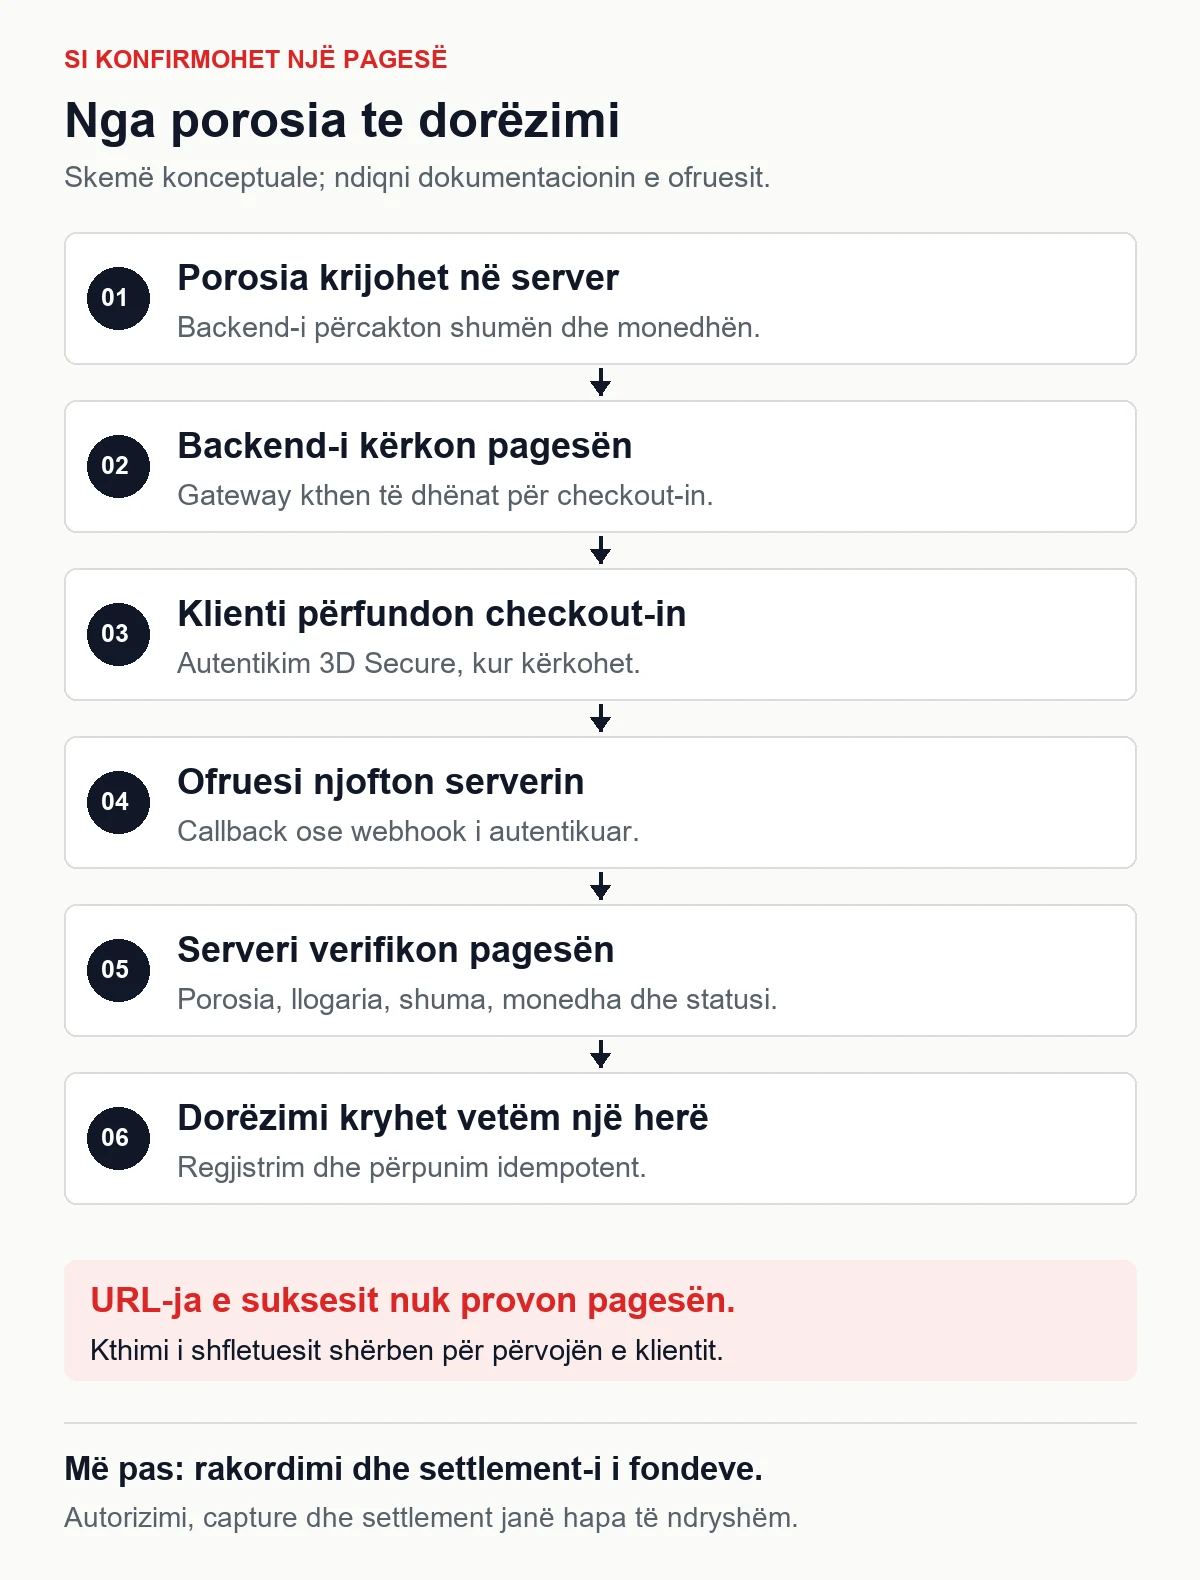
Backend-i llogarit shumën nga produktet dhe rregullat e veta, krijon porosinë dhe kërkon pagesën. Klienti plotëson checkout-in dhe, kur kërkohet, autentikimin 3D Secure. Shfletuesi mund të kthehet te faqja juaj përpara se të mbërrijë njoftimi përfundimtar.
Një URL suksesi nuk mjafton për ta shënuar porosinë të paguar. Serveri duhet të verifikojë statusin përmes mekanizmit të dokumentuar nga ofruesi: callback i autentikuar, webhook ose kërkim statusi.
Kontrolloni identifikuesin e pagesës, llogarinë tregtare, porosinë, shumën, monedhën dhe statusin e përshtatshëm për dorëzim. Autorizimi i vetëm mund të mos mjaftojë nëse kontrata kërkon capture të mëvonshëm.
Pseudokodi më poshtë është ilustrues. Emrat e funksioneve nuk përfaqësojnë API konkrete:
onWebhook(request):
    event = provider.authenticateAndParse(request)
    inbox.persistOnce(event.id, event)
    return provider.requiredAcknowledgement

processEvent(event):
    payment = provider.fetchPayment(event.paymentId)

    database.transaction:
        order = orders.lock(payment.orderId)

        require payment.merchantAccount == expectedAccount
        require payment.amountMinor == order.amountMinor
        require payment.currency == order.currency

        if payment.isConfirmedForFulfilment:
            payments.recordOnce(provider, payment.id, order.id)

            if order.canBecomePaid:
                order.markPaid()
                outbox.enqueueOnce(order.id, "fulfil-order")
Njoftimi ruhet përpara konfirmimit të marrjes. Procesi në sfond duhet të riprovojë dështimet dhe të mos humbasë punën pas një ndërprerjeje. Edhe dorëzimi duhet të përballojë riprovimet pa dërguar dy herë produktin.
Dokumentacioni i webhook-eve të Stripe ilustron autentikimin dhe trajtimin e ngjarjeve të përsëritura. Këto parime janë të dobishme për projektimin; formati konkret duhet marrë nga ofruesi që përdorni.
Gabimet më të zakonshme gjatë integrimit
| Gabimi | Si ta parandaloni |
|---|---|
| Porosia paguhet nga URL-ja e kthimit | Konfirmoni pagesën në server. |
| Callback-u përpunohet disa herë | Përdorni identifikues unikë, kufizime në databazë dhe përpunim idempotent. |
| Timeout-i trajtohet si refuzim | Mbani status në pritje dhe kërkoni gjendjen përpara një pagese tjetër. |
| Përzihen sandbox dhe prodhimi | Ndani kredencialet, adresat dhe të dhënat e testimit. |
| Sekretet vendosen në frontend | Mbajini në server; ekspozoni vetëm çelësa ose token-e të parashikuar si publikë. |
| Shuma merret nga shfletuesi | Rillogariteni në backend dhe krahasojeni me pagesën. |
| Ngatërrohen ALL dhe EUR | Ruani monedhën me shumën dhe kontrolloni njësinë që kërkon API-ja. |
| Paratë llogariten me floating point | Përdorni njësi të vogla si numra të plotë ose aritmetikë dhjetore të saktë. |
| Refund-i fshin gjendjen fillestare | Ruani pagesën, kthimet e pjesshme dhe mosmarrëveshjet si veprime të gjurmueshme. |
| 3D Secure dështon në telefon | Testoni kthimin nga aplikacioni bankar, anulimin dhe mbylljen e shfletuesit. |
| Porositë nuk krahasohen me raportet | Rakordoni pagesat, komisionet dhe transfertat periodikisht. |
| Pagesa ngatërrohet me fiskalizimin | Trajtojini si procese të veçanta, të lidhura me referenca të përbashkëta. |
Idempotenca do të thotë që përsëritja e të njëjtit veprim nuk krijon rezultat të dytë. Ajo nevojitet si për kërkesën e pagesës, ashtu edhe për regjistrimin, dorëzimin dhe dokumentet që gjeneroni.
Hosted checkout mund të zvogëlojë fushën e detyrimeve PCI DSS, por faqja juaj mbetet pjesë e sigurisë së blerjes. Përgjegjësitë dhe mënyra e vërtetimit duhen përcaktuar me institucionin pranues sipas integrimit. Shikoni burimet e PCI Security Standards Council për tregtarët.
Shqipëria ka kuadrin e saj për autentikimin e thelluar të klientit. Rregullorja 29/2022 e Bankës së Shqipërisë, në fuqi nga 1 janari 2024, trajton kërkesat dhe përjashtimet përkatëse. Mos supozoni se çdo pagesë duhet të shfaqë të njëjtin kontroll 3D Secure.
Cilën zgjidhje duhet të zgjidhni?
Zgjedhja varet nga aktiviteti i miratuar, kostot dhe puna që duhet të kryejë sistemi.
| Biznesi | Çfarë të vlerësoni fillimisht |
|---|---|
| Dyqan i vogël WooCommerce | Plugin të mirëmbajtur ose hosted checkout, me kosto fikse të përballueshme. |
| WooCommerce me volum më të lartë | Norma sipas kartave, rimbursime, monitorim dhe rakordim automatik. |
| Dyqan Shopify | Integrim të mbështetur shprehimisht për Shopify dhe tarifat e platformës përkatëse. |
| Aplikacion Laravel, React ose Node.js | API, testim, njoftime të autentikuara dhe kërkim statusi. |
| Hotel ose operator turistik | Parapagime, anulime, preautorizim dhe capture i mëvonshëm, nëse miratohen. |
| SaaS me abonime | Pagesa periodike, tokenizim, riprovime dhe administrim abonimesh; shqyrtoni edhe MoR. |
| Marketplace | Model të miratuar për shitës të shumtë, identifikimin e tyre dhe ndarjen e pagesave. |
| Shitje kryesisht jashtë vendit | Kosto të kartave të huaja, monedha, FX dhe kushtet e mosmarrëveshjeve. |
Për Shopify, një API e përgjithshme nuk provon përputhshmëri me checkout-in. Për marketplace, mundësia teknike për të ndarë shumat nuk mjafton pa marrëveshjen për modelin tuaj.
Kur integrimi duhet të lidhet edhe me rezervime, CRM ose procese të brendshme, shikoni kriteret te WordPress apo software i personalizuar për biznesin.
Pyetjet që duhet t’i bëni bankës përpara se të firmosni
- Cila është MDR-ja për kartat vendase, të huaja dhe të biznesit?
- A ka tarifë fikse për pagesë, aktivizim, mirëmbajtje ose mospërdorim?
- Sa kushtojnë rimbursimet, chargeback-et dhe konvertimi valutor?
- Në cilat monedha pranohen pagesat dhe në cilat kalohen fondet?
- Kur bëhen fondet të përdorshme dhe a kërkohet rezervë?
- A mbështeten pagesat periodike dhe preautorizimi për aktivitetin tonë?
- Cili plugin ose version API mbështetet për platformën tonë?
- A ka sandbox, dokumentim të callback-ut dhe mbështetje teknike?
- Si trajtohen timeout-et, pagesat e përsëritura dhe rakordimi?
- A e mbulon marrëveshja kategorinë tonë të biznesit, domain-et dhe tregjet ku shesim?
Dërgojuani të njëjtën përmbledhje të aktivitetit disa ofruesve. Përfshini numrin e pritshëm të pagesave, vlerën mesatare, monedhat dhe kohën e dorëzimit. Kështu ofertat bëhen më të krahasueshme.
Pyetjet më të shpeshta
A mund të përdor Stripe me një SHPK shqiptare?
Shqipëria nuk figuron në listën aktuale të vendeve të mbështetura për Stripe Payments. Një subjekt i veçantë në një vend të mbështetur kërkon vlerësim biznesi dhe miratim më vete. Stripe Global.
Sa kushton një Virtual POS?
BKT ka 170 € implementim dhe 110 €/vit mirëmbajtje. Raiffeisen ka komision 3,5%, regjistrim 9.500 ALL dhe mirëmbajtje 2.000 ALL/muaj për ID. Credins ka regjistrim 23.000 ALL ose 200 € dhe komisione sipas kartës. POK tarifon 2,5% + 20 ALL për pagesat në lekë. Koston totale llogariteni bashkë me tarifat periodike dhe shërbimet shtesë.
Çfarë duhet për aktivizimin?
Zakonisht duhen dokumentet e biznesit, llogaria përkatëse, faqja funksionale, informacioni për blerësin, miratimi dhe testimi. Lista përfundimtare merret nga institucioni ku aplikoni.
A mund të marr pagesa përmes BKT, Raiffeisen, Credins ose POK?
Këta ofrues paraqesin shërbime për pranimin e pagesave online. Aktivizimi për biznesin tuaj varet nga aktiviteti, dokumentacioni dhe marrëveshja përkatëse.
A mjafton një plugin WooCommerce?
Plugin-i realizon pjesën teknike të parashikuar nga ai integrim. Ju nevojiten edhe llogaria tregtare e miratuar, kredencialet e prodhimit dhe testimi i porosive, rimbursimeve dhe njoftimeve.
Çfarë është 3D Secure?
Është mekanizëm autentikimi për pagesat online me kartë. Klienti mund të konfirmojë pagesën në aplikacionin bankar ose përmes një kontrolli tjetër. Përfundimi i këtij hapi duhet të ndiqet nga verifikimi i statusit të pagesës.
A është e sigurt pagesa kur checkout-i është i bankës?
Checkout-i i ofruesit mund të kufizojë ekspozimin e dyqanit ndaj të dhënave të kartës. Siguria varet edhe nga faqja, aksesi administrativ, përditësimet dhe mënyra si konfirmohen pagesat.
A e zëvendëson gateway fiskalizimin?
Integrimi duhet t’i trajtojë veçmas procesimin e pagesës dhe dokumentimin fiskal. Konfirmimi i gateway-it përdoret si e dhënë për procesin përkatës; nuk duhet marrë automatikisht si dokument fiskal.
Përpara se të nisni integrimin
Përdorini çmimet si pikënisje për krahasim. Merrni ofertën aktuale të plotë, konfirmoni pranueshmërinë e aktivitetit dhe kërkoni dokumentacionin teknik. Pastaj testoni edhe refuzimet, ndërprerjet dhe rimbursimet, krahas pagesës së suksesshme.
Nëse ju duhet të lidhni WooCommerce me një ofrues pagese, të ndërtoni një backend të personalizuar ose të vlerësoni kërkesat teknike të ofertave, kontaktoni sajdoko::. Përgatitni platformën që përdorni, mënyrën si shisni dhe dokumentacionin e marrë nga ofruesi, që biseda të nisë nga nevojat konkrete të biznesit.